Atualizado em novembro de 2026 com o M&A Fee Guide 2025/26 da Axial. Publicado originalmente em janeiro de 2022.
Na venda de empresas de médio porte, o assessor de M&A costuma ser remunerado em duas partes, sendo um honorário fixo pela estruturação da transação e uma comissão de êxito (success fee) sobre o valor negociado, paga no fechamento. Segundo o M&A Fee Guide 2025/26 da Axial, a comissão média é de 5,7% em transações de US$ 5 milhões, 4,1% em US$ 20 milhões e 2,6% em US$ 100 milhões. Quanto maior o negócio, menor o percentual. As boutiques de M&A no Brasil seguem a mesma lógica.
O mercado de M&A em 2025 e 2026
Em 2025, o volume global de fusões e aquisições somou US$ 4,81 trilhões, alta de 41% sobre 2024, segundo a Dealogic, puxado por transações acima de US$ 10 bilhões. No Brasil, o movimento foi de menos negócios e cheques maiores. Até setembro de 2026 foram 968 operações e R$ 251,6 bilhões mobilizados, queda de 31% em número e alta de 18% em valor, segundo a TTR Data, como mostra o Relatório Mensal de M&A da Elit Capital. Para o empresário de médio porte, isso significa compradores mais seletivos e processos mais exigentes, o que aumenta o peso de uma boa assessoria.
Do lado dos assessores, o maior desafio citado na pesquisa da Axial é encontrar empresas preparadas para a venda (32% das respostas), à frente da prospecção de novos mandatos (18%) e das restrições de capital dos compradores (12%).
Por que o assessor é remunerado assim
A venda de uma empresa é uma das decisões financeiras mais importantes na carreira do empreendedor, e estar bem assessorado é fundamental para garantir os melhores termos, e não correr o risco de perdas significativas através de contratos perigosamente desfavoráveis. A estrutura de remuneração utilizada em transações corporativas é uma das que melhor alinham os interesses das partes envolvidas, e a comissão, ao fechamento da operação, é um dos pagamentos mais prazerosos que o cliente pode fazer, resultado de uma operação de sucesso e com o dinheiro da venda no bolso.
O processo de compra ou venda de uma empresa é complexo e de longa maturação, demandando dedicação exclusiva de profissionais especializados, por meses. O assessor de M&A adiciona valor ao processo de várias maneiras diferentes, e contribui de diversas formas. Não é simples estratificar sua contribuição em cada projeto no qual participa, mas de acordo com 3/4 dos assessores de M&A consultados por uma pesquisa global sobre o tema, a “Gestão do Processo” é a tarefa que agrega maior valor aos clientes em uma operação desta natureza, seguido por “Negociação do Deal” e “Identificação de Compradores”, citadas por metade dos entrevistados. “Preservar o Foco” da equipe de gestão na operação da empresa e “Estabelecer a Credibilidade” do processo perante o mercado foram mencionadas por 97 profissionais consultados.
Na pesquisa da Axial de 2026, 66% dos assessores apontam o risco de a transação não ser concluída e o porte do mandato como fatores muito importantes para definir a comissão, seguidos pela complexidade da operação (58%). A disputa com outros assessores pesa pouco, e apenas 9% a consideram muito importante.
O que dizem as pesquisas
A Axial, plataforma americana de M&A com mais de 3.500 assessores do lado vendedor, publica desde 2022 um guia sobre a remuneração de assessores no middle market norte-americano. A edição 2025/26 ouviu 331 assessores no segundo trimestre de 2026, onde dois terços lideram as próprias firmas, e 91% se dedicam principalmente a mandatos de venda. A versão original deste artigo usou a edição 2021/22, com 269 firmas distribuídas entre EUA (79%), Canadá (16%) e América Latina (5%), cinco delas brasileiras. Os dados dessa edição aparecem abaixo identificados como de 2021.
A proposta de valor das firmas de M&A está mudando. Manter o bom relacionamento com potenciais investidores parece perder força neste novo contexto, dando lugar à excelência nas atividades de gestão e negociação da transação, onde a capacidade técnica e integridade dos profissionais envolvidos tem maior influência no processo. Plataformas de M&A, Data Room Virtual e bancos de dados específicos contribuem para a eficiência e automação do processo, e são cada vez mais utilizadas para identificar possíveis compradores, investidores ou mesmo empresas alvo de aquisição. Estas informações estão mais acessíveis, dependentes da qualidade das ferramentas e bases de dados utilizadas.
Em 2021, a maioria dos assessores (42%) trabalhava em até 5 deals por ano, 21% participavam em média de 6 a 10 negócios, e 30% se envolviam em mais de 10 projetos. Em 2026, 37% dos assessores fecharam de um a três mandatos de venda nos doze meses anteriores, 33% fecharam de quatro a seis, e 25%, sete ou mais. O segmento de mercado de médias empresas é dominado por boutiques de M&A enxutas, atuando em uma quantidade menor de transações, com foco na qualidade dos projetos, em detrimento da quantidade.
Uma das características mais importantes, a serem ponderadas pelas boutiques de M&A, em suas decisões sobre o engajamento em uma transação, diz respeito ao porte do negócio que pretendem liderar. É comum definirem um valor mínimo para as transações nas quais se propõem a atuar. Em 2021, mais da metade (56%) dos respondentes indicaram que o limite dos deals nos quais se envolvem é de US$ 5 milhões ou menos, e cerca de 1/3 engajava-se em negócios entre US$ 10M e US$ 20M, pelo menos. No Brasil cerca de metade do volume de transações anuais são de até R$ 50 milhões de reais, e concentram os esforços da maioria dos assessores de fusões e aquisições. A partir de US$ 50M o mercado fica mais seletivo, e apenas 11% dos assessores consultados participavam destas operações. Em 2026, há assessores elevando o porte mínimo dos mandatos que aceitam, diante de uma carteira recorde de novos clientes.
Honorário fixo pela estruturação da transação
As firmas que atuam em fusões e aquisições precisam vincular seus interesses econômicos aos objetivos de seus clientes, principalmente em mandatos no Sell-Side, e o honorário fixo pela estruturação da transação é fundamental para garantir esse alinhamento e proteger tanto o cliente quanto a firma. O modelo econômico das boutiques de M&A é baseado no sucesso das operações que concretizam, não nos honorários. Mais do que apenas cobrir os custos de preparação do processo, o honorário fixo permite ao assessor compartilhar os riscos da operação com o cliente, e demonstra a disposição de ser recompensado principalmente no êxito.
Em 2026, 70% dos assessores cobram honorário fixo pela estruturação da transação, segundo a Axial. Os formatos mais comuns são o valor fixo único (31%) e o valor mensal (29%); outros 7% cobram por etapa concluída. Entre os que cobram mensalmente, 55% praticam de US$ 5 mil a US$ 10 mil por mês. No valor fixo único, as faixas mais frequentes são de US$ 5 mil a US$ 10 mil (26% desses assessores) e de US$ 16 mil a US$ 25 mil (22%).
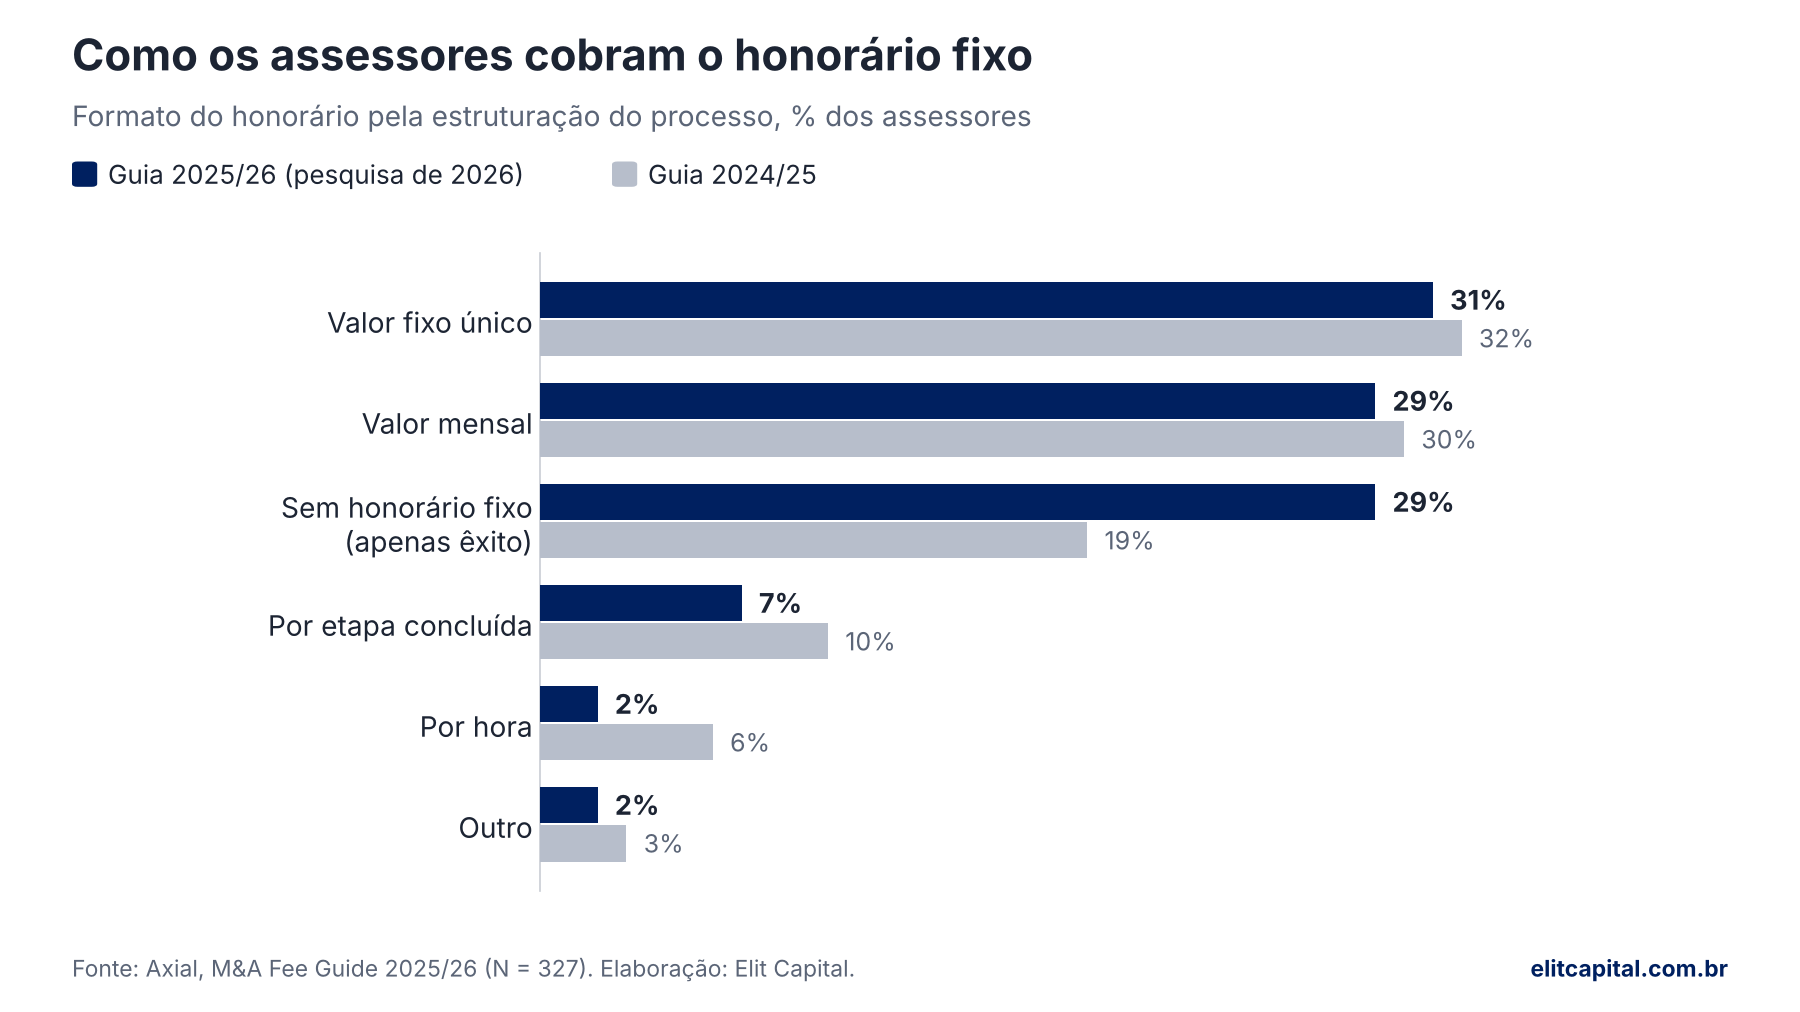
A mudança mais relevante da edição é o avanço dos assessores que trabalham sem honorário fixo, remunerados apenas no êxito, de 29% em 2026, contra 19% no guia anterior. Em 2021, 86% dos profissionais cobravam comissão mais honorário fixo para executar o processo, e 14% eram remunerados apenas no êxito. Vale mencionar que, naquela edição, 10% das respostas eram de “Corretores”, 8% de “Outros”, 3% de “Advogados” e 1% de “Contadores”, com modelos de trabalho diferentes do assessor de M&A, que representava 75% das respostas.
De certa forma, a parcela de profissionais remunerados apenas no êxito parecia ser um resultado surpreendente para os organizadores do guia, que entendiam que esse fenômeno pudesse retratar situações específicas, como no caso de negociação por parte das principais boutiques de M&A junto aos grandes clientes por comissões maiores, ou ainda devido aos novos entrantes no mercado, em busca dos primeiros clientes, para formar uma carteira de mandatos e provar sua capacidade de execução, ou simplesmente representar a parcela de corretores e outros profissionais que responderam ao formulário. Se considerarmos apenas o mercado brasileiro de transações corporativas, que por aqui não é regulado, como ocorre nos EUA, a quantidade de profissionais sem formação especializada em M&A, que se propõem a trabalhar sem honorários, é provavelmente bem maior.
Na maioria dos contratos, o honorário fixo é abatido da comissão no fechamento, e 55% dos assessores descontam o valor integralmente enquanto 22%, em parte, segundo a Axial. Pela experiência da Elit Capital, o abatimento é prática mais comum em transações maiores, nas quais a comissão de êxito comporta o desconto. Em operações menores, o honorário fixo remunera o trabalho de estruturação, que pesa proporcionalmente mais no total, e em geral não é abatido.
Comissão de êxito (success fee)
A estrutura de remuneração do assessor de M&A é determinada, principalmente, em função do porte, complexidade e probabilidade de sucesso da operação, além das condições e intensidade da atividade no mercado de fusões e aquisições e do segmento específico do cliente. O porte da transação pretendida impacta diretamente a compensação do assessor, tanto em relação ao honorário fixo quanto à comissão, variável.
Negócios de maior relevância permitem alocar profissionais mais preparados e exigem um investimento inicial maior, elevando as chances de sucesso das iniciativas de Corporate Development. A comissão também depende do tamanho do projeto, e quanto maior o deal, menor o percentual cobrado pelas boutiques.
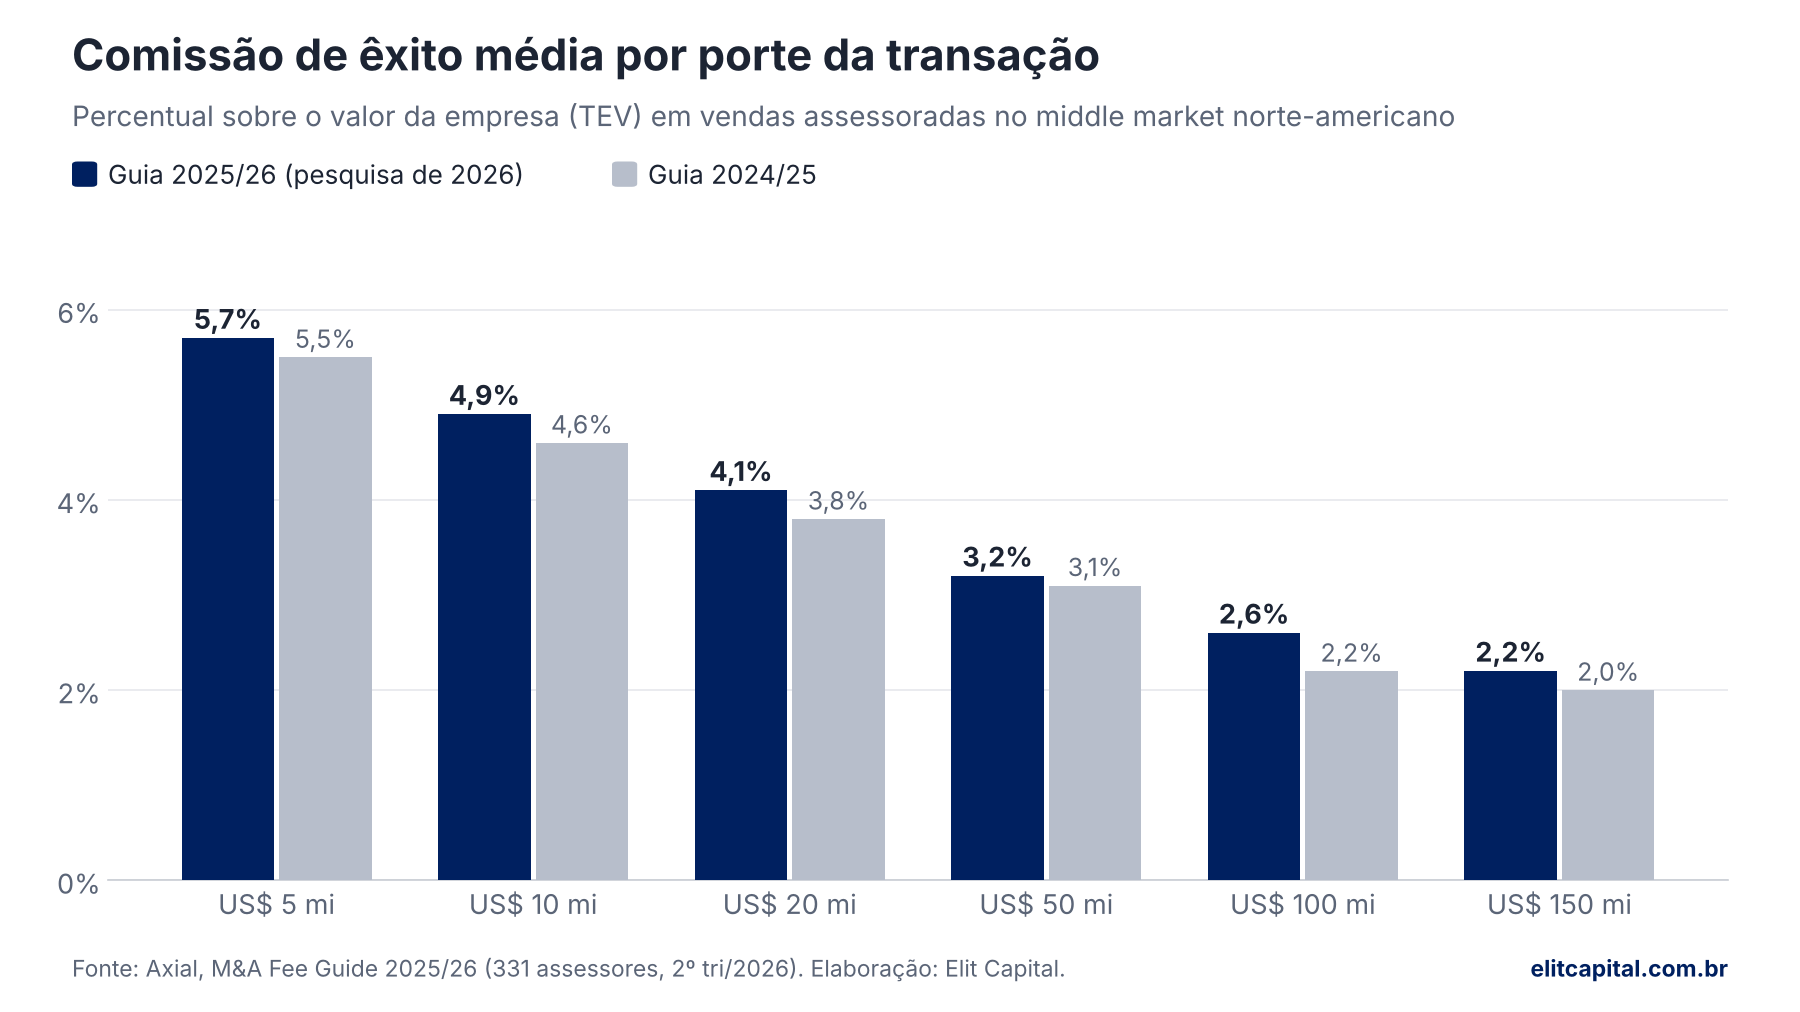
Em 2026, a comissão média ficou em 5,7% para transações de US$ 5 milhões, 4,9% para US$ 10 milhões, 4,1% para US$ 20 milhões, 3,2% para US$ 50 milhões, 2,6% para US$ 100 milhões e 2,2% para US$ 150 milhões, com alta moderada em quase todas as faixas sobre o guia anterior, segundo a Axial. Em 2021, a mesma pesquisa apontava faixas parecidas: de 4% a 6% entre US$ 5 milhões e US$ 10 milhões, de 2% a 4% entre US$ 20 milhões e US$ 50 milhões e de 1% a 2% acima de US$ 100 milhões, com algumas firmas negociando de 6% a 8%, ou mais, nas operações menores. Pela experiência da Elit Capital em Transações Corporativas, essas faixas refletem adequadamente a prática das principais boutiques de M&A e bancos de investimento atuantes no Brasil.
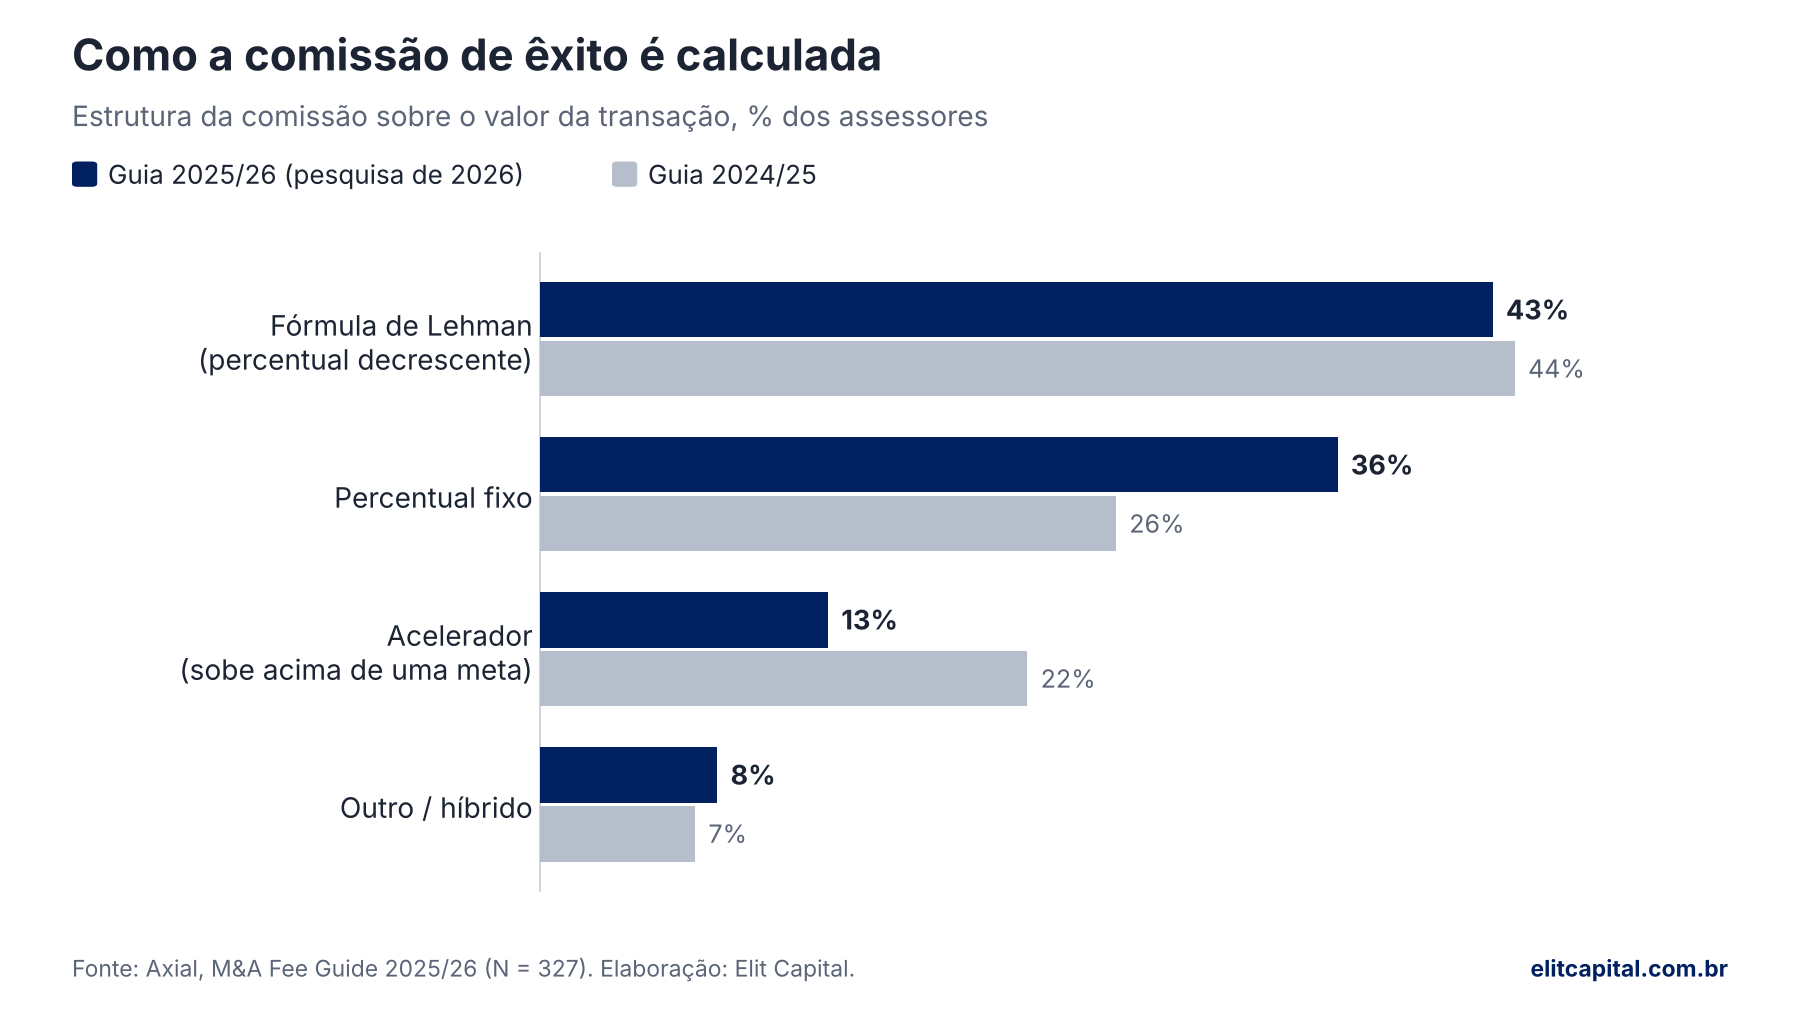
A fórmula de Lehman, com percentuais decrescentes por faixa de valor, segue a mais usada (43% dos assessores), mas o percentual fixo ganhou espaço, de 26% para 36%. O acelerador, que acrescenta percentuais quando o preço supera uma meta, perdeu força e caiu de 22% para 13% (em 2021, era adotado por 39% dos assessores). Espere também uma comissão mínima, prevista por 79% dos assessores, especialmente relevante nas transações menores.
Em mandatos de captação de recursos, as comissões são um pouco menores e caem mais devagar com o porte, sendo 4,7% para captações de US$ 5 milhões, 4,1% para US$ 20 milhões e 2,9% para US$ 100 milhões.
Clientes menores têm mais restrições orçamentárias para suportar a contratação de uma assessoria profissional especializada, além de gerarem comissões relativamente inferiores, e oferecerem chances reduzidas de sucesso, apesar de demandarem maior esforço de negociação e preparação, por parte das boutiques de M&A. Com compradores mais seletivos, as boutiques tendem a priorizar empresas preparadas e transações de maior porte, otimizando a alocação de seus recursos.
Como a comissão é paga
Com a concretização da transação, a depender da estrutura, pode haver variação significativa no preço do negócio, e afetar a comissão do assessor. A forma de pagamento da comissão é um ponto importante e deve constar no contrato entre o cliente e o assessor, reforçando inclusive o alinhamento de interesses das partes.
O ponto principal desta negociação é distinguir dentre os componentes do preço. Os valores referentes ao Equity ou o financiamento da transação por parte do vendedor são pagos aos assessores no fechamento da transação, independente da forma de pagamento da transação, enquanto a parte da comissão que incide sobre o valor do earnout, referente ao desempenho futuro da empresa adquirida, é recebida se e quando este de fato for recebido pelo cliente.
Na pesquisa de 2026, metade dos assessores recebe a comissão integralmente no fechamento, 17% recebem à medida que o vendedor recebe o preço, como no earnout, e 33% combinam as duas formas, conforme o negócio. Metade não cobra reembolso de despesas, e 48% pedem o reembolso de viagens e hospedagem, e 17%, do data room virtual. Por fim, 26% dos assessores preveem no contrato uma taxa de rompimento (breakup fee), devida se o cliente recusar uma oferta firme e de boa-fé.
O que considerar ao contratar um assessor
Para os autores do guia da Axial, um bom assessor pode levar a avaliações de 10% a 40% maiores, além de mais chances de fechamento e de encontrar o comprador certo. O preço do contrato, porém, nem sempre acompanha a qualidade, e assessores melhores costumam cobrar o mesmo que os menos preparados. Por isso, vale comparar experiência, histórico e termos do contrato, e não apenas os percentuais.
Assessores de M&A qualificados são firmes quanto a sua estrutura de remuneração, e deixam claro o valor de seus serviços aos clientes. Para garantir os melhores termos e condições possíveis em suas negociações, atrair múltiplos investidores potenciais qualificados, e superar os principais obstáculos e desafios inerentes às operações de fusões e aquisições, as empresas buscam identificar e contratar os profissionais mais bem preparados, com experiência em traçar estratégias vencedoras e proteger os interesses da empresa, de forma a garantir um excelente retorno para seus investimentos.
Se você está avaliando a venda da sua empresa, a Elit Capital pode estimar o valor do negócio e desenhar o processo antes de qualquer contato com compradores. Agende uma conversa confidencial.
Fontes: Axial, M&A Fee Guide 2025/26 (331 assessores, 2º trimestre de 2026), 2024/25 e 2021/22; Dealogic, M&A Highlights FY25; TTR Data, via Relatório Mensal de M&A da Elit Capital (outubro de 2026).